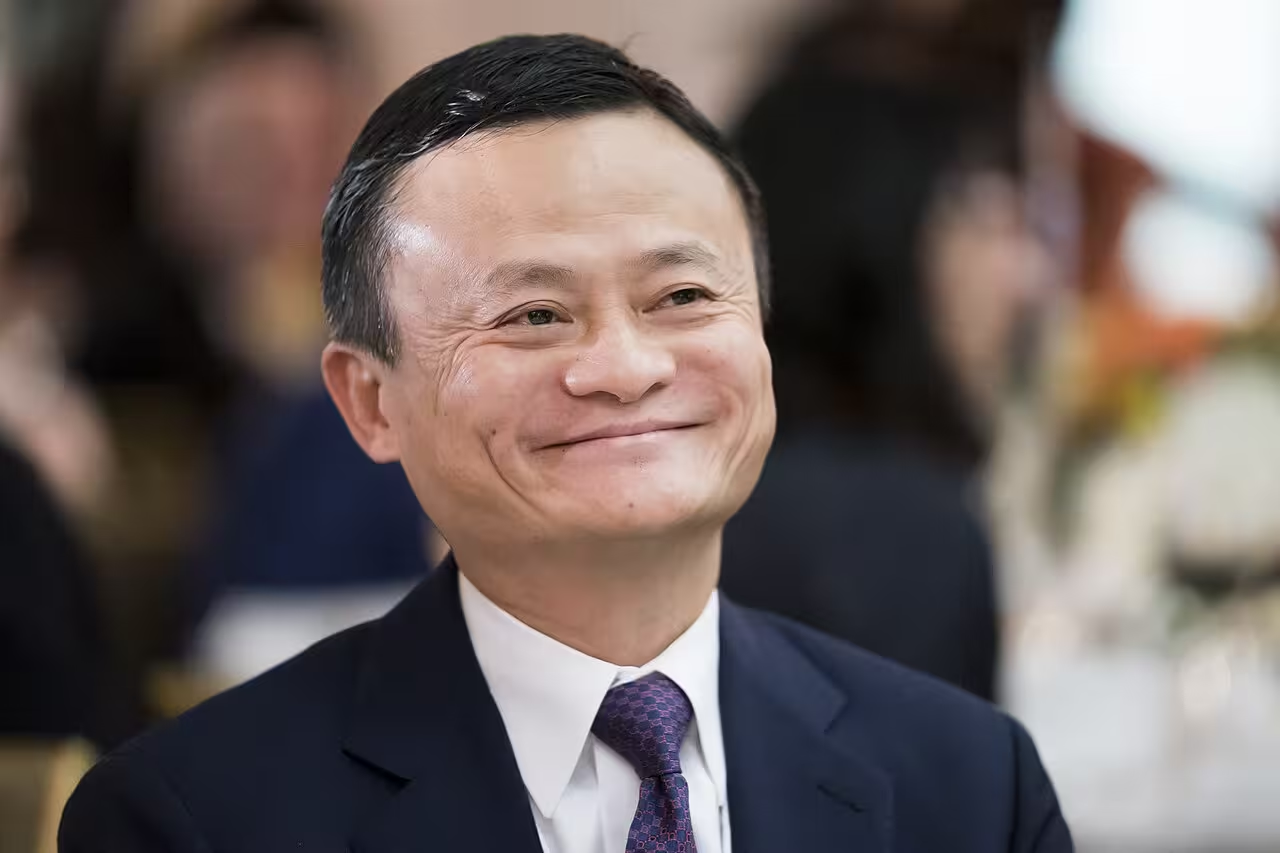
يعد جاك ما واحدًا من أشهر رجال الأعمال الذين خرجوا من طفرة الإنترنت الصينية، بعدما انتقل من تدريس اللغة الإنجليزية إلى تأسيس مجموعة علي بابا التي أصبحت واحدة من أكبر شركات التجارة الإلكترونية والتكنولوجيا في العالم.
ولم تكن مسيرته خطًا مستقيمًا من النجاح، فقد بدأ في بيئة لم يكن فيها الإنترنت منتشرًا في الصين، وأسس مشروعًا إلكترونيًا مبكرًا قبل أن يجمع مجموعة صغيرة من الشركاء في شقته بمدينة هانغتشو لإطلاق علي بابا عام 1999. وبعد أكثر من ربع قرن، لم يعد جاك ما يدير المجموعة بصورة يومية، لكن جزءًا كبيرًا من ثروته ما يزال مرتبطًا بالشركة وباستثمارات أخرى نشأت حول إمبراطوريته التقنية.
من هو جاك ما؟
ولد جاك ما، واسمه الصيني ما يون، في 10 سبتمبر 1964 بمدينة هانغتشو في مقاطعة تشجيانغ الصينية، ونشأ في أسرة بعيدة عن عالم الشركات والتكنولوجيا الذي سيصبح لاحقًا أحد أشهر رموزه.
اهتم منذ صغره باللغة الإنجليزية، وكان يتردد على الأماكن التي يزورها السياح الأجانب في هانغتشو من أجل التحدث معهم وتحسين لغته، وهي مهارة أصبحت مهمة للغاية في بداية مسيرته عندما بدأ التعامل مع رجال أعمال ومستثمرين من خارج الصين.
واجه صعوبة في اجتياز امتحانات القبول الجامعي قبل أن يلتحق بمعهد هانغتشو للمعلمين، الذي أصبح لاحقًا جزءًا من جامعة هانغتشو للمعلمين، وتخرج عام 1988 بدرجة البكالوريوس في اللغة الإنجليزية.
عمل بعد التخرج مدرسًا للغة الإنجليزية، وكانت هذه الوظيفة بعيدة تمامًا عن عالم التكنولوجيا، لكن معرفته باللغة سمحت له لاحقًا بالاطلاع بصورة مبكرة على الإنترنت والتعامل مع الأسواق الأجنبية في وقت كانت فيه الصين لا تزال في بداية دخولها إلى الشبكة العالمية.
قصة رفض جاك ما من الوظائف
ترتبط السيرة الشعبية لجاك ما بقصص كثيرة عن رفضه من الوظائف، وأشهرها روايته بأنه تقدم مع 23 شخصًا آخرين إلى وظيفة لدى KFC عندما توسعت الشركة في مدينته، وأن المتقدمين الآخرين قُبلوا بينما كان الوحيد الذي لم يحصل على الوظيفة.
كما تحدث في مناسبات مختلفة عن رفضه من عدد كبير من الوظائف خلال شبابه، وأصبحت هذه القصص جزءًا من الصورة التي يقدم بها مسيرته بوصفها انتقالًا من الفشل المتكرر إلى تأسيس واحدة من أكبر شركات الإنترنت في آسيا.
لكن هذه التفاصيل تعتمد بصورة أساسية على روايات جاك ما نفسه في المقابلات والخطابات، ولذلك من الأفضل التعامل معها باعتبارها جزءًا من سيرته التي رواها عن حياته وليس باعتبار كل رقم متداول حول عدد مرات الرفض حقيقة مستقلة موثقة.
والأهم في قصته المهنية ليس عدد الوظائف التي رفضته، بل أنه انتقل في النهاية من التدريس إلى تجربة تأسيس شركات في وقت لم تكن فيه التجارة الإلكترونية صناعة راسخة في الصين.
أول تجربة لجاك ما مع الإنترنت
تعرف جاك ما بصورة مباشرة على الإنترنت خلال رحلة إلى الولايات المتحدة في منتصف التسعينيات، ولاحظ عند البحث على الشبكة أن المعلومات عن الصين كانت محدودة جدًا مقارنة بالدول الغربية.
رأى في ذلك فرصة تجارية، وأسس في 1995 مشروع China Pages، الذي كان من أوائل الشركات الصينية التي حاولت إنشاء صفحات ومواقع للشركات المحلية على الإنترنت.
لم يتحول China Pages إلى الإمبراطورية التي كان يأمل فيها، لكنه منح جاك ما خبرة مبكرة في الإنترنت وأقنعه بأن الشبكة ستغير طريقة عمل الشركات الصينية وتواصلها مع الأسواق العالمية.
وعمل بعد ذلك لفترة في مؤسسة مرتبطة بوزارة التجارة الخارجية الصينية، قبل أن يعود إلى هانغتشو ويقرر تأسيس مشروع جديد أكثر طموحًا.
تأسيس علي بابا
في 1999 اجتمع جاك ما مع 17 شريكًا آخرين في شقته بمدينة هانغتشو، ليصبحوا المؤسسين الثمانية عشر لمجموعة علي بابا.
بدأت الشركة من Alibaba.com، وهي منصة تجارة بالجملة كان هدفها مساعدة الشركات والمصانع الصينية الصغيرة على الوصول إلى المشترين في الخارج، مستفيدة من الانتشار المتسارع للإنترنت والتجارة العالمية.
توسعت المجموعة بعد ذلك إلى مجالات عديدة، وكان من أهمها إطلاق Taobao للتجارة الإلكترونية الموجهة إلى المستهلكين، ثم Tmall والعشرات من الخدمات المتعلقة بالدفع والحوسبة السحابية والخدمات اللوجستية والإعلانات والترفيه.
وخلال هذه المرحلة انتقلت علي بابا من شركة ناشئة تعمل من شقة إلى منافس عالمي يمتلك مئات الملايين من المستخدمين ويشكل جزءًا أساسيًا من البنية الرقمية للاقتصاد الصيني.
طرح علي بابا في البورصة
جاء أحد أهم التحولات المالية في حياة جاك ما عندما طرحت علي بابا أسهمها في بورصة نيويورك عام 2014.
جمعت الشركة حوالي 25 مليار دولار في الاكتتاب، الذي كان في ذلك الوقت أكبر طرح عام أولي في التاريخ، وأصبحت حصص المؤسسين والمستثمرين الأوائل تساوي مليارات الدولارات.
وشكلت أسهم جاك ما في علي بابا منذ ذلك الوقت أحد أهم مكونات ثروته، رغم أنه باع جزءًا من ملكيته تدريجيًا عبر السنوات ولم يعد يمتلك النسبة التي كانت بحوزته عند إدراج الشركة في البورصة.
ولا تعتمد ثروته على سعر سهم علي بابا وحده، إذ لديه مصالح في شركات واستثمارات خاصة أخرى، لكن حركة السهم تظل عاملًا رئيسيًا في التغير المستمر في تقديرات صافي ثروته.
استقالة جاك ما من إدارة علي بابا
بدأ جاك ما عملية الابتعاد التدريجي عن الإدارة اليومية للشركة قبل سنوات من الاختفاء الإعلامي الذي ارتبط باسمه لاحقًا.
ترك منصب الرئيس التنفيذي في 2013، ثم أعلن خطة لتسليم رئاسة مجلس الإدارة إلى دانيال تشانغ، واكتملت عملية انتقال السلطة في سبتمبر 2019 عندما تنحى رسميًا عن منصب الرئيس التنفيذي لمجلس إدارة المجموعة.
وكانت الفكرة التي دافع عنها آنذاك أن علي بابا يجب ألا تعتمد إلى الأبد على مؤسس واحد، بل تحتاج إلى نظام إداري وثقافة قادرة على الاستمرار بعد رحيله.
ومع ذلك، لم يقطع علاقته تمامًا بالشركة، إذ بقي شريكًا في Alibaba Partnership، وهي المؤسسة الداخلية التي تضم عددًا من مؤسسي وكبار مسؤولي المجموعة وتحافظ على ثقافتها وآليات اختيار قياداتها.
وفي 2026 لا يزال اسمه موجودًا ضمن شركاء Alibaba Partnership، كما تصفه الشركة والمصادر المالية بأنه مؤسس ومستشار مؤثر أكثر من كونه مسؤولًا تنفيذيًا يدير العمليات اليومية.
مؤسسة Ant Group ومصدر آخر من ثروة جاك ما
خرجت Ant Group من منظومة علي بابا وأصبحت واحدة من أكبر شركات التكنولوجيا المالية في العالم بفضل منصة Alipay والخدمات المالية المرتبطة بها.
وكان جاك ما يتمتع لسنوات بنفوذ كبير على الشركة من خلال هيكل معقد من الشركات الاستثمارية وحقوق التصويت، رغم أن حصته الاقتصادية المباشرة كانت أصغر بكثير من نسبة الأصوات التي كان يسيطر عليها.
وصلت Ant إلى ذروة طموحها في 2020 عندما استعدت لتنفيذ طرح عام أولي ضخم في هونغ كونغ وشنغهاي كان يمكن أن يجمع أكثر من 30 مليار دولار ويمنح الشركة تقييمًا يتجاوز 300 مليار دولار.
لكن السلطات الصينية أوقفت الاكتتاب قبل أيام قليلة من تنفيذه، لتبدأ بعدها عملية إعادة هيكلة واسعة للشركة وتشديد تنظيمي طال قطاعات كبيرة من التكنولوجيا الصينية.
الخلاف التنظيمي الذي غير ثروته
تزامن وقف اكتتاب Ant Group مع خطاب ألقاه جاك ما في أكتوبر 2020 وانتقد فيه جوانب من النظام المالي والتنظيمي الصيني، ثم دخلت علي بابا وAnt في سنوات من التدقيق التنظيمي وإعادة الهيكلة.
وتراجع جاك ما بعد ذلك بصورة كبيرة عن الظهور العام، بينما تعرضت علي بابا لغرامات وإجراءات تنظيمية وانخفض سعر سهمها بدرجة كبيرة مقارنة بمستويات 2020.
وكان لذلك أثر مباشر على ثروته، التي وصلت خلال طفرة أسهم التكنولوجيا الصينية في 2020 إلى أكثر من 60 مليار دولار وفق بعض مؤشرات الثروات، قبل أن تفقد عشرات المليارات مع انخفاض قيمة علي بابا وإعادة تقييم Ant Group.
ولهذا فإن تراجع ثروة جاك ما لم يكن نتيجة إنفاق عشرات المليارات من الدولارات، بل جاء في معظمه من انخفاض القيمة السوقية للأصول والأسهم التي يملكها.
جاك ما تخلى عن السيطرة على Ant Group
شهد عام 2023 تحولًا مهمًا عندما أعيد تنظيم هيكل التصويت في Ant Group وتخلى جاك ما عن السيطرة على الشركة.
وكان يمتلك اقتصاديًا نحو 10% منها وفق الهيكل المعلن سابقًا، لكنه كان يستطيع ممارسة سيطرة على أكثر من نصف حقوق التصويت من خلال شركات واتفاقات مرتبطة به.
وبعد إعادة الهيكلة انخفضت حقوق التصويت التي تعود إليه بصورة فعلية إلى نحو 6.2%، ولم يعد هناك شخص واحد يسيطر على Ant Group.
ولا يعني ذلك أن جاك ما خرج من الشركة بلا أموال، إذ بقي لديه ارتباط اقتصادي بها، لكن التغيير فصل بصورة أوضح بين امتلاك مصلحة مالية في الشركة وبين السيطرة على قراراتها.
عودة جاك ما تدريجيًا إلى المشهد
بعد سنوات من الظهور المحدود والسفر خارج الصين، عاد جاك ما إلى البلاد في 2023، وبدأ يظهر بصورة متقطعة في فعاليات مرتبطة بالتعليم وعلي بابا وAnt Group.
وفي ديسمبر 2024 ظهر في الاحتفال بالذكرى العشرين لشركة Ant وتحدث عن الفرص التي يفتحها الذكاء الاصطناعي، معتبرًا أن التحول الذي ستحدثه هذه التكنولوجيا خلال العقود القادمة سيكون أكبر مما شهده قطاع الإنترنت في بداياته.
كما أصبح يظهر بصورة أكبر مع العاملين في علي بابا ويشجع المجموعة على الابتكار وسط المنافسة المتزايدة في التجارة الإلكترونية والذكاء الاصطناعي.
ورغم أنه لم يعد الرئيس التنفيذي أو رئيس مجلس إدارة الشركة، فإن حضوره ما يزال يحمل وزنًا رمزيًا واستثماريًا كبيرًا بسبب ارتباط اسمه بتاريخ علي بابا ونفوذه بين مؤسسيها.
جاك ما يشتري المزيد من أسهم علي بابا في 2026
قدم جاك ما في أغسطس 2026 واحدة من أوضح الإشارات إلى ثقته في مستقبل الشركة عندما اشترى أسهمًا إضافية مدرجة في هونغ كونغ بقيمة تجاوزت 600 مليون دولار هونغ كونغي.
وجاءت عملية الشراء في فترة كانت علي بابا تستثمر فيها مبالغ كبيرة في الذكاء الاصطناعي والبنية التحتية للحوسبة السحابية، بالتزامن مع زيادة المنافسة الصينية والعالمية في هذا القطاع.
واشترى أيضًا رئيس الشركة جو تساي والرئيس التنفيذي إيدي وو أسهمًا من أموالهم الخاصة خلال الفترة نفسها، وهو ما جذب اهتمام المستثمرين إلى رؤية الإدارة والمؤسسين لمستقبل المجموعة.
وبالنسبة لجاك ما، تعني عملية الشراء أنه لم يتحول إلى مجرد مؤسس متقاعد يحتفظ بتاريخ قديم مع الشركة، بل ما يزال مستعدًا لوضع مبالغ كبيرة من أمواله في أسهم علي بابا عندما يرى فرصة استثمارية.
علي بابا تتغير من التجارة الإلكترونية إلى الذكاء الاصطناعي
تغيرت الشركة التي أسسها جاك ما بصورة كبيرة مقارنة بعلي بابا في بدايتها، إذ لم تعد مجرد سوق إلكترونية تربط المشترين والبائعين.
تركز المجموعة في 2026 بصورة متزايدة على محورين رئيسيين هما التجارة والذكاء الاصطناعي والحوسبة السحابية، مع استثمارات كبيرة في مراكز البيانات والرقائق والنماذج اللغوية من عائلة Qwen.
وتظل التجارة الإلكترونية النشاط الأكبر والأكثر شهرة للمجموعة، لكن الأسواق المالية باتت تنظر أيضًا إلى قيمة Alibaba Cloud وقدرة الشركة على المنافسة في طفرة الذكاء الاصطناعي باعتبارهما عاملين مهمين في تقييمها المستقبلي.
وأي ارتفاع أو تراجع كبير في قيمة علي بابا ينعكس بصورة غير مباشرة على ثروة جاك ما بسبب الأسهم التي ما يزال يمتلكها.
الاستثمارات خارج علي بابا
لا تقتصر أموال جاك ما على أسهم علي بابا وAnt Group، فقد استثمر عبر سنوات في شركات وصناديق ومشروعات مختلفة داخل الصين وخارجها.
وارتبط اسمه خصوصًا بـYunfeng Capital، وهي شركة استثمار أسسها مع رجل الأعمال ديفيد يو، واستثمرت في شركات تعمل في التكنولوجيا والرعاية الصحية والخدمات المالية والاستهلاك والإعلام.
كما يمتلك استثمارات وعقارات وأصولًا خاصة خارج الشركات المدرجة، وهو ما يجعل حساب ثروته أكثر تعقيدًا من مجرد ضرب عدد أسهم علي بابا التي يملكها في سعر السهم.
وتعد الأصول الخاصة من أهم أسباب اختلاف تقديرات المؤسسات المالية لصافي ثروته، لأن تحديد القيمة الفعلية لشركة غير مدرجة مثل Ant Group أو لمحفظة من الاستثمارات الخاصة يتطلب افتراضات مختلفة.
جاك ما والعمل الخيري
بعد تقليص دوره الإداري في علي بابا، أعطى جاك ما مساحة أكبر للتعليم والعمل الخيري، وهو مجال ارتبط به حتى قبل مغادرته الشركة.
أسس Jack Ma Foundation في 2014، وتركز المؤسسة على التعليم ودعم المعلمين وريادة الأعمال والمرأة والبيئة والمبادرات الصحية.
ومن أشهر برامجها مبادرة دعم المعلمين والمديرين في المناطق الريفية بالصين، إلى جانب Africa’s Business Heroes الذي يستهدف دعم رواد الأعمال في أفريقيا بالتمويل والتدريب والوصول إلى شبكات الأعمال.
ويعكس هذا النشاط عودة جزئية إلى المجال الذي بدأ منه جاك ما حياته المهنية، إذ كان مدرسًا للغة الإنجليزية قبل أن يصبح أحد أشهر رجال التكنولوجيا في العالم.
لماذا تختلف تقديرات ثروة جاك ما؟
يختلف حساب ثروة جاك ما عن بعض المليارديرات الذين ترتبط أموالهم بصورة شبه كاملة بحصة معلنة في شركة واحدة مدرجة في البورصة.
فجزء من ثروته يمكن حسابه بسهولة نسبيًا من خلال الأسهم العامة، بينما توجد مصالح أخرى في شركات خاصة وصناديق استثمار وهياكل ملكية لا توجد لها أسعار سوقية لحظية.
وتعد Ant Group المثال الأوضح، إذ يمكن لمؤسستين متخصصتين استخدام تقييمات مختلفة للشركة نفسها ثم الوصول إلى فارق بمليارات الدولارات في صافي ثروة جاك ما.
كما تتغير ثروته بسرعة مع تحرك سهم علي بابا وأسعار الشركات الصينية، ولذلك فإن الرقم المنشور في يوم معين قد يكون مختلفًا بصورة ملحوظة بعد أسابيع أو أشهر.
ثروة جاك ما في 2026
تختلف التقديرات الحالية لثروة جاك ما في 2026 بصورة كبيرة بين أبرز مؤشرات المليارديرات، وهو اختلاف يجب أخذه في الاعتبار بدل التعامل مع رقم واحد باعتباره قيمة مالية مؤكدة.
ففي أحدث بيانات مؤشر بلومبرغ للمليارديرات المتاحة في أكتوبر 2026، تقدر ثروة جاك ما بنحو 42 مليار دولار، ما يضعه ضمن أكبر أثرياء الصين وبين أغنى رجال التكنولوجيا في العالم.
أما فوربس فقد قدمت خلال سبتمبر 2026 تقديرًا أقل بكثير، يدور حول 26 مليار دولار.
ولا يعني هذا أن جاك ما ربح أو خسر 16 مليار دولار خلال أيام قليلة، بل يعكس أساسًا اختلاف الطريقة التي تستخدمها المؤسستان في تقييم ملكياته الخاصة، وعلى رأسها المصالح المرتبطة بـAnt Group والاستثمارات غير المدرجة.
وبالمقارنة مع ذروة ثروته في 2020، عندما تجاوزت تقديراتها 60 مليار دولار قبل الأزمة التنظيمية الصينية، لا يزال جاك ما بعيدًا عن أعلى قيمة وصل إليها، لكن وضعه المالي تحسن كثيرًا عن المستويات التي انخفض إليها بعد انهيار سهم علي بابا وتراجع تقييم Ant.
كما أن شراءه أكثر من 600 مليون دولار هونغ كونغي من أسهم علي بابا في أغسطس 2026 يشير إلى أنه لا يزال يراهن ماليًا على الشركة التي أسسها قبل أكثر من ربع قرن.
لذلك فإن الأدق عند الحديث عن ثروة جاك ما في 2026 هو القول إنها تقدر بعشرات المليارات من الدولارات، مع أحدث تقدير لبلومبرغ عند نحو 42 مليار دولار، في حين تستخدم فوربس تقييمًا أكثر تحفظًا يقارب 26 مليار دولار، ويعود الفارق بصورة أساسية إلى اختلاف تقييم الأصول الخاصة ومصالحه في الشركات غير المدرجة.